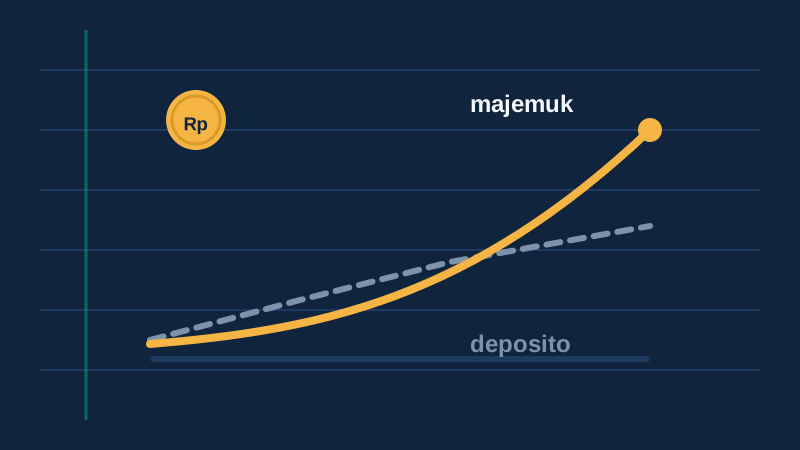
Deposito dan "bunga majemuk" sering disebut dalam satu napas, padahal keduanya menjanjikan hal yang berbeda. Deposito menawarkan kepastian: bunga yang tertulis itulah yang Anda terima (setelah pajak). Bunga majemuk adalah cara kerja pertumbuhan: hasil periode ini ikut bekerja menghasilkan hasil berikutnya. Membandingkannya dengan benar membuat Anda tahu kapan harus memilih yang pasti, dan kapan membiarkan waktu bekerja.
Deposito: sederhana, pasti, terpotong pajak
Pada deposito, rumusnya garis lurus: bunga bruto = pokok × tarif × (bulan ÷ 12). Pokok Rp100.000.000 pada 5,5% selama 12 bulan menghasilkan bunga bruto Rp5.500.000. Tetapi bunga deposito dikenai PPh final 20%, jadi yang Anda terima Rp4.400.000 — yield efektif 4,4%, bukan 5,5%. Pengecualian berlaku untuk simpanan kecil: total simpanan sampai Rp7.500.000 bebas pajak bunga. Deposito tidak berbunga majemuk dalam satu tenor; majemuk baru terjadi bila Anda menggulung pokok plus bunga ke tenor berikutnya (dan bank biasanya menawarkannya lewat fitur ARO).
Bunga majemuk: pelan di depan, curam di belakang
Pada pertumbuhan majemuk, setiap periode menumbuhkan modal dan bunga yang sudah terkumpul. Setoran Rp1.000.000 per bulan dengan modal awal Rp10.000.000 dan return 6% selama 10 tahun menjadi ≈ Rp182.073.314 — padahal uang yang keluar dari kantong Anda hanya Rp130.000.000. Selisih Rp52 jutaan adalah bunga yang bekerja. Ciri khasnya: di tahun-tahun awal kurvanya tampak landai dan mengecewakan; kecuramannya baru terasa setelah basisnya besar. Itulah sebabnya instrumen berbunga majemuk menghukum penundaan lebih keras daripada menghukum setoran kecil.
Jadi mana yang lebih cuan?
Pertanyaan yang lebih tepat adalah: untuk tujuan apa dan berapa lama? Untuk dana yang akan dipakai dalam waktu dekat — uang muka yang dibayar tahun depan, dana darurat, biaya yang tanggalnya pasti — kepastian deposito lebih berharga daripada peluang return yang lebih tinggi tetapi berayun. Nilai yang turun 10% tepat sebelum tanggal pemakaian adalah kerugian yang tidak bisa diperbaiki oleh "rata-rata jangka panjang". Untuk tujuan bertahun-tahun jauhnya — pensiun, pendidikan anak yang masih kecil — membiarkan uang hanya di bunga sederhana berarti melawan inflasi dengan senjata tumpul; pertumbuhan majemuk dari instrumen yang sesuai profil risiko memberi peluang nyata untuk mendahului kenaikan harga.
Perbandingan yang jujur harus setelah pajak dan setelah inflasi
Dua penyesuaian membuat perbandingan Anda tidak menipu diri sendiri. Pertama, samakan basisnya ke angka bersih: deposito 5,5% adalah 4,4% bersih; return instrumen lain pun sebaiknya dikurangi biaya dan pajaknya. Kedua, kurangi inflasi: dengan inflasi 3–4%, deposito bersih 4,4% hanya menyisakan pertumbuhan riil sekitar 0,5–1,4% per tahun — cukup untuk menjaga nilai, bukan untuk mengejar tujuan besar. Sementara itu return majemuk 6% menyisakan 2–3% riil, dan selisih kecil itu, dikompaun 20–30 tahun, menghasilkan perbedaan akhir yang sangat besar.
Kesimpulan praktis
Anggap deposito sebagai penjaga nilai jangka pendek dan majemuk sebagai mesin tujuan jangka panjang. Banyak perencanaan yang sehat memakai keduanya sekaligus: dana darurat dan kebutuhan dekat di instrumen pasti, tujuan jauh di instrumen bertumbuh. Coba kedua skenarionya dengan angka Anda — Kalkulator Deposito untuk hasil bersih setelah pajaknya, dan Kalkulator Bunga Majemuk untuk kurva pertumbuhannya — lalu putuskan berdasarkan tanggal tujuan Anda, bukan berdasarkan angka bunga yang paling besar di brosur.
Catatan tentang penjaminan dan risiko
Perbandingan ini juga tidak lengkap tanpa menyebut risiko. Deposito di bank peserta penjaminan dijamin LPS sampai batas dan syarat tertentu — termasuk syarat tingkat bunga penjaminan: deposito berbunga di atas tingkat bunga penjaminan LPS tidak ikut dijamin, detail yang sering luput saat memburu bunga tertinggi. Instrumen bertumbuh majemuk tidak memiliki penjaminan seperti itu; nilainya bisa di bawah pokok dalam perjalanan, dan hasil masa lalu tidak menjamin masa depan. Mengetahui persis perlindungan apa yang Anda miliki — dan tidak miliki — adalah bagian dari membandingkan secara jujur, sama pentingnya dengan angka return-nya.
Hitung sendiri angkanya: Kalkulator Deposito berjalan sepenuhnya di browser Anda — tanpa daftar dan tanpa mengirim data ke mana pun.